420亿现制冰淇淋市场,谁在陪跑,谁在赚钱?
最近现制冰淇淋火了,甭管是现制美式还是意式冰淇淋,反正都很火。
先是DQ全国门店数量破2000家上热搜,紧接着野人先生的丰收节也获得高赞口碑。
但有意思的是,还有一些消费者挤在蜜雪窗口,这其中大部分是学生党,他们有个专属名称叫“甜筒党”。
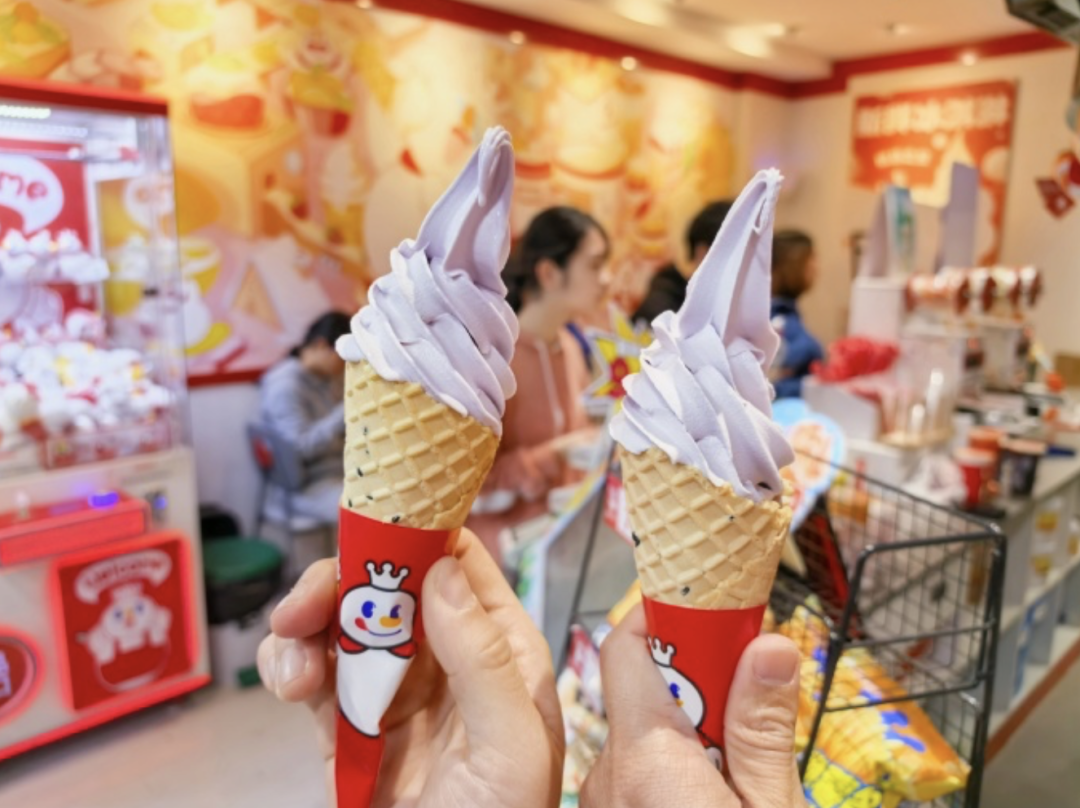
即便多地蜜雪冰城的甜筒涨价到3元,但他们还是这个品牌的忠实粉丝。
而另一拨举着手机,在野人先生门店前拍几十元块起的Gelato,发完朋友圈才舍得舔一口的,算是"Gelato信徒"。
你看两拨人买的是同一种消暑的东西,可背后是两门完全不同的生意。
2026年,中国现制冰淇淋市场规模冲到了420亿,几乎占据了中国冰淇淋2000多亿市场的五分之一,而且增速持续上涨。
似乎前景很好,甚至有人觉得卖得越贵肯定越赚。
其实还真不是。
低价走量和高端走利,赚的根本不是同一种钱,风险也不是同一个。
01
蜜雪的甜筒
本来就不是拿来赚钱的
甜筒物料成本大概35%,毛利率能到65%,单看不低。可一支就两三块,它打从一开始就是个引流款产品。
目的是把你钓进门,而真正养活一家店的是后面的柠檬水和奶茶。
蜜雪冰城本质上是一家供应链公司,全国3万多家门店靠的是全品类走量,把供应链成本降低,而加盟商赚的是规模效应下的周转。
不是单杯的差价,所以即便蜜雪冰城的甜筒在受欢迎,也不是它赚钱的核心。
反观野人先生,其实走的是另一条路,单球几十元,毛利也过了60%,你看一杯野人先生可以定蜜雪十几支甜筒。
下面避开了蜜雪5到10块、喜茶奈雪15到20块的红海,上面又跟哈根达斯40往上的价位拉开。
可贵的代价就是走不了量,利润全压在"位置好不好、门店客单稳不稳"上。
02
夏天,是现制冰淇淋的命门
有个数字挺扎心,30块以上的高端冰淇淋市场,6到8月三个月吃掉了超过61%的份额。
高端现制冰淇淋这东西,天生带着季节的脾气,夏天排队能排到马路牙子,大家愿意为一份现打的愉悦买单。
但一过八月,天凉了,客流说掉就掉,虽然商场有空调暖气,但心理上其实对冰淇淋是抵触的,而门店的房租人工却一分不少地在那放着。
所以这就是现制中高端冰淇淋的困境,虽然市场需求年年涨,但摊到单个门店上,还是受消费需求、气候变化而影响。
但低价的甜筒反而没这问题。冬天卖茶饮,淡旺季没那么夸张。
所以客单价是门面,回本周期才是命。
03
加盟商真正该算的账
是回本周期不是客单价
先看蜜雪。综合毛利55%到60%,净利率平均15个点左右,最开始仅需要8到12个月就能回本,但现在已经拉长到16、17个月。
所以蜜雪的核心是供应链,加盟商自己没啥议价空间,但好处是模型成熟,闭店风险相对小。
野人先生、DQ那边,单靠现制冰淇淋能撑得起夏天,但在冬天更多的看的还是选址的区位。
大商场冬季流水好,但好的选址不是人人都能拿到,所以一个加盟商把几十万砸进去,赌的是这牌子还能不能一直火。
难办的是中间那些区域现制冰淇淋品牌们。
客单价在10到20块,贵的没品牌、便宜的没规模,两头都够不着。偏巧喜茶喜拉朵、霸王茶姬茶拉朵、古茗古拉朵们带着现成客流杀进来,人家本来喝奶茶,顺手买一支冰淇淋就把人分走了,你连争都没处争。
所以如果你真的想要做现制冰淇淋这行,一定要搞懂下面这三个问题。
一是在冬季淡季时间里,你选的这店的位置一天到底卖多少杯?
二是同一个商圈300米里,品牌总部还让开几家?
三是原料是总部统配,还是你自己能找替代?
说到底,便宜不代表陪跑,贵也不代表赚。
420亿现制冰淇淋的市场规模里,这两类都活得好好的,只不过是活法不同。
蜜雪靠规模和供应链,野人靠牌子和位置换来的溢价。