国家都开始让你多喝奶了,怎么牛奶在中国依旧过剩?
中国液态奶市场的供需,什么时候才能达到相对平衡?
这个问题,正卡在中国乳业眼下最难回答的地方。
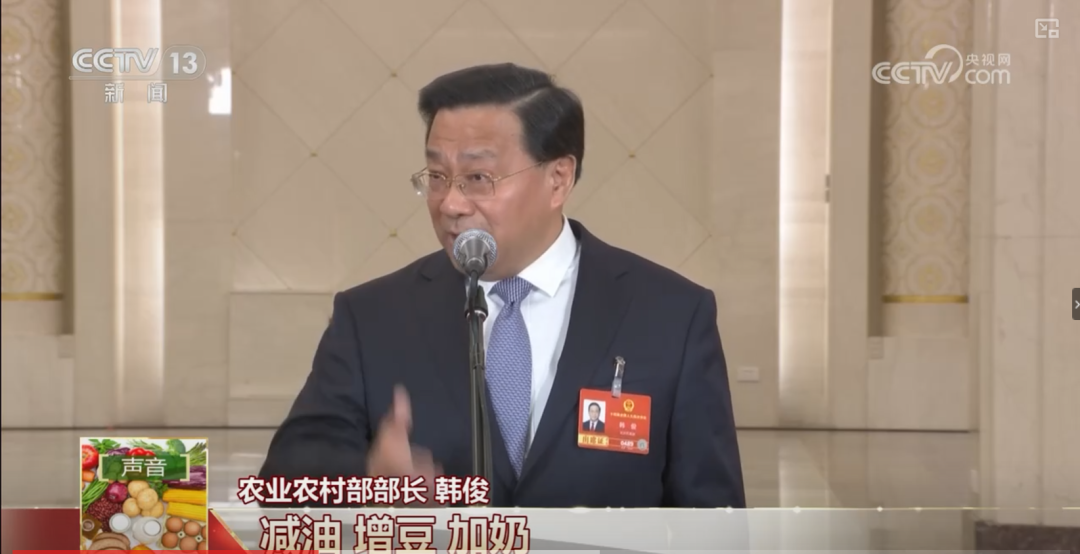
一边是“加奶”的呼声越来越响。2026年全国两会上,农业农村部部长韩俊再次提出“减油、增豆、加奶”,提醒公众调整膳食结构。另一边,奶业仍在消化前些年产能扩张带来的压力,常温奶卖得不如从前,促销、渠道竞争和奶源成本的讨论始终没有停下来。
按理说,国人喝奶还远远不够,乳企应该不愁市场。为什么到了现实中,牛奶却会显得“多”了?
-01-
乳业喊“过剩”,过剩的究竟是什么?
摆在行业面前的两组数据,很难用一个“过剩”解释。
国家统计局数据显示,2025年我国牛奶产量为4091万吨,同比增长0.3%。而据农业农村部食物与营养发展研究所介绍,2025年我国人均奶类表观消费量约41千克,折算下来每天约112克。《中国居民膳食指南》建议成年人每天摄入300至500克奶及奶制品。表观消费量不等于个人实际摄入量,但仍折射出总体消费水平与膳食建议之间的距离。
问题在于,营养上“应该喝多少”,不等于市场上“马上会买多少”。
牧场的奶牛每天都要产奶,养殖场不能因为超市里一箱奶卖得慢,就随时按下暂停键。过去几年形成的牧场规模、加工能力和销售网络,也不可能随着需求变化立即调整。消费者少买一箱奶,企业或许可以降价促销;但原奶持续产出,供需错位便会沿着产业链向上游传递。
这也是为什么,国内居民长期奶类摄入不足,却不妨碍乳业出现阶段性的奶源宽松。所谓“过剩”,更多是相对于当下的购买力、消费频率、产品结构和加工消化能力而言,并不是中国人的营养需求已经被满足。
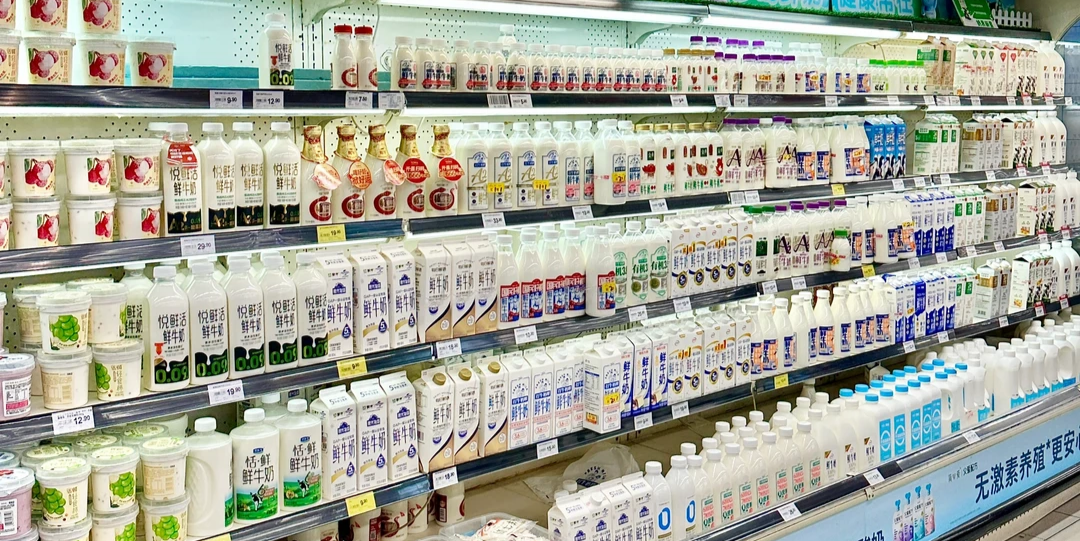
而且,液态奶长期承担着国内乳制品销售的主力,尤其是常温纯奶,依靠大包装、商超和礼赠渠道打开了市场。
今天,这套增长方式正在承受新的考验。
马上赢发布的2026年第三季度线下零售监测显示,常温纯牛奶仍是乳制品中的大品类,但销售额同比下滑;低温纯牛奶销售额则同比增长17.03%。这只是其覆盖渠道的监测结果,不能代表所有乳品消费,却足以说明不同品类的市场表现正在分化。
还要看到,低温奶增长也未必等于行业新增了同样多的消费。原本买常温奶的人转去买低温奶,是结构替换;过去不喝奶的人开始规律饮奶,才是消费增量。对供需平衡而言,两者的意义并不相同。
牛奶卖不动,有时候不是消费者不要奶,而是企业熟悉的那种卖法,正在失去效率。
-02-
供需错位
过去很长一段时间,乳品行业习惯于回答“有没有奶”“奶够不够好”。如今市场抛出的新问题是:这杯奶为什么值得我天天买?
对于一个有孩子的家庭,买奶可能意味着早餐是否省事、孩子能否接受口味、每月花费能否承受;对独居年轻人来说,一升装牛奶再实惠,开封后喝不完也是负担;老年人考虑的则可能是消化耐受、蛋白质和钙的摄入,以及购买是否方便。
这些问题听起来琐碎,却直接决定一款产品能不能进入日常。
农业农村部食物与营养发展研究所研究人员介绍的一项调查显示,近半数受访者会因“嫌贵”而减少乳制品消费。原奶收购端的压力,并不意味着终端消费者一定觉得牛奶便宜。加工、包装、运输、冷链、渠道和营销都有成本,但当消费者对价格格外敏感时,乳企更需要追问:一杯奶从牧场走到餐桌,中间哪些投入真正创造了价值,哪些只是在增加购买门槛?
县域和乡村市场尤其值得关注。节庆时牛奶常常出现在礼品清单里,到了平日的早餐桌,它却未必是固定选项。能卖出去一箱礼盒,和让一个家庭每周稳定购买牛奶,是两种完全不同的生意。前者依赖节令和人情,后者才会带来可持续的消费量。
消费习惯当然不能靠一次广告改变。与其反复告诉大家“喝奶有营养”,不如把问题讲得更具体:乳糖不耐受的人有哪些选择,纯牛奶与含乳饮料有什么区别,普通家庭怎样用可接受的开支满足日常营养需要。科普回答了生活中的疑问,消费才有可能从偶尔想起变成顺手购买。
-03-
乳企接下来要争取的,是饮奶频率
当常温奶的传统增长方式放缓,乳企很容易把希望寄托在更高端的产品、更复杂的配方上。但高端化能改善部分产品的利润,不必然带来全行业的饮奶增量。对于仍未养成习惯的人,价格再高、概念再新的产品,也可能只是货架上另一个选择。
更现实的机会,或许藏在不同人群一天的生活里。
早餐场景需要的是省心、好搭配和稳定可得;办公室、学校和社区需要的是适当规格、方便携带与及时补货;县域市场需要的可能不是更多礼盒,而是价格清楚、品质可靠、能够经常买到的基础产品。低温奶有自己的新鲜度优势,常温奶也有储存方便、配送半径广的价值,行业没有必要让两者相互替代,而应让它们服务于不同的消费条件。
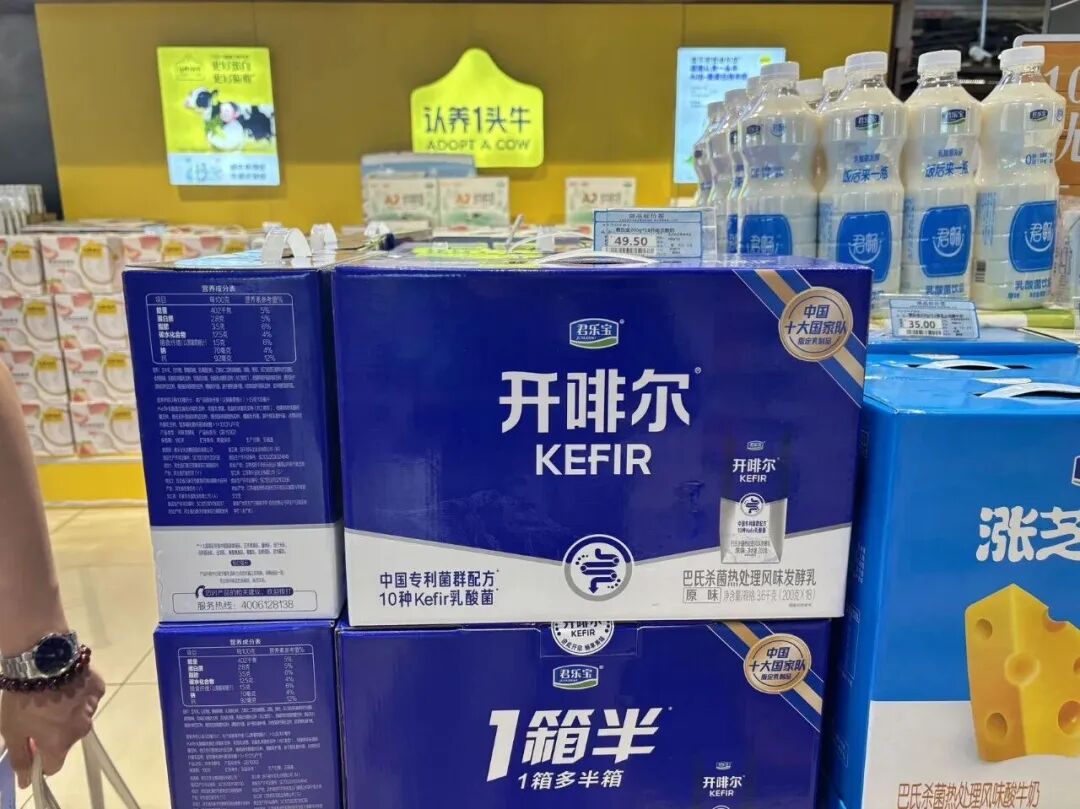
奶制品的餐桌位置,同样还有待打开。酸奶、奶酪、奶粉以及适合家庭烹饪的乳原料,可以把乳品从“单独喝一杯”延伸到早餐、正餐和加餐。不过,这里也要分清楚:奶茶、甜品等含乳食品可以拓展乳原料的应用,却不能简单算作营养意义上的“加奶”。要让消费者真正获得乳品营养,产品的乳含量、糖分和食用方式都需要说清楚。
乳企还需要重新审视与消费者的距离。大型商超的箱装促销可以冲高短期销量,但社区门店能否持续有货,学校和家庭能否形成固定订购,冷链配送是否可靠,可能更影响一个人下个月还会不会买。把资源从单纯争夺货架,转向降低消费者持续饮奶的成本,增长才会更扎实。
至于上游,平衡供需也不能只等消费者多喝奶。优化奶牛存栏结构、提高原奶品质、完善乳制品加工和调节能力,都是行业必须面对的现实工作。消费端需要时间培育,生产端更要避免再用盲目扩产追赶尚未到来的需求。
中国乳业并非没有增长空间,只是这份空间不会因为居民摄入量低,就自动变成销量。
从“提醒大家多喝奶”,到“让大家愿意、买得起、买得到,并且能够长期喝奶”,中间隔着的是产品、渠道、价格和消费教育的一整套改变。什么时候乳企不再只盯着卖出了多少箱奶,而是更关心多少家庭把奶真正留在了每天的餐桌上,中国液态奶市场的供需平衡,才可能拥有更稳固的基础。
文中图片均来源于网络,如有侵权私删
-end-