3.61亿之后又掏2亿,安井为什么死磕一个不到0.5%的品类?
安井食品最近有一个新公告,打算用2.17亿元收购新加坡烘焙企业IFC 60%股权。
再往前,它把原本投向四川、辽宁、泰州和河南四个地方3.61亿的资金,挪到了太仓的鼎益丰烘焙面包项目上。
一年多时间安井砸在烘焙上的钱已经超过6亿。但是2025年全年,安井烘焙业务收入只有0.68亿元,占比不到0.5%。
给一个几乎可以忽略的品类,投了快10倍的资金,冷冻烘焙能撑起来这笔投资吗?
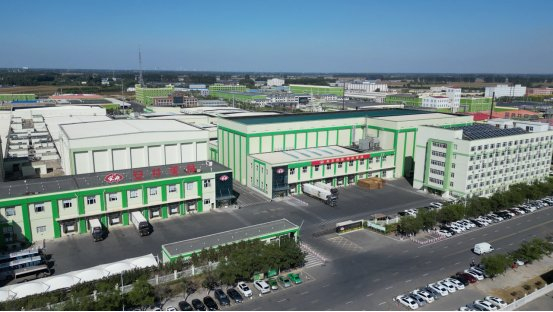
投资冷冻烘焙的钱是从四个车间里挪出来的
其实在2025年7月安井就开始接触冷冻烘焙了,收购l鼎味泰70%股权、鼎益丰食品(太仓)100%股权。安井第一次拿出了冷冻烘焙产品清单——吐司、菠萝包、司康、软欧包、贝果。
在其两个月后,董事会就把四川、辽宁、泰州三个技改项目的1.81亿元,加上河南三期的1.8041亿元,合计3.6141亿元,投到鼎益丰新建的烘焙面包项目,项目总投资达到了4.1亿元。
安井如此大动干戈,变相的说明了他们迫切的需要新的增长点,而冷冻烘焙就是他们选中的方向。
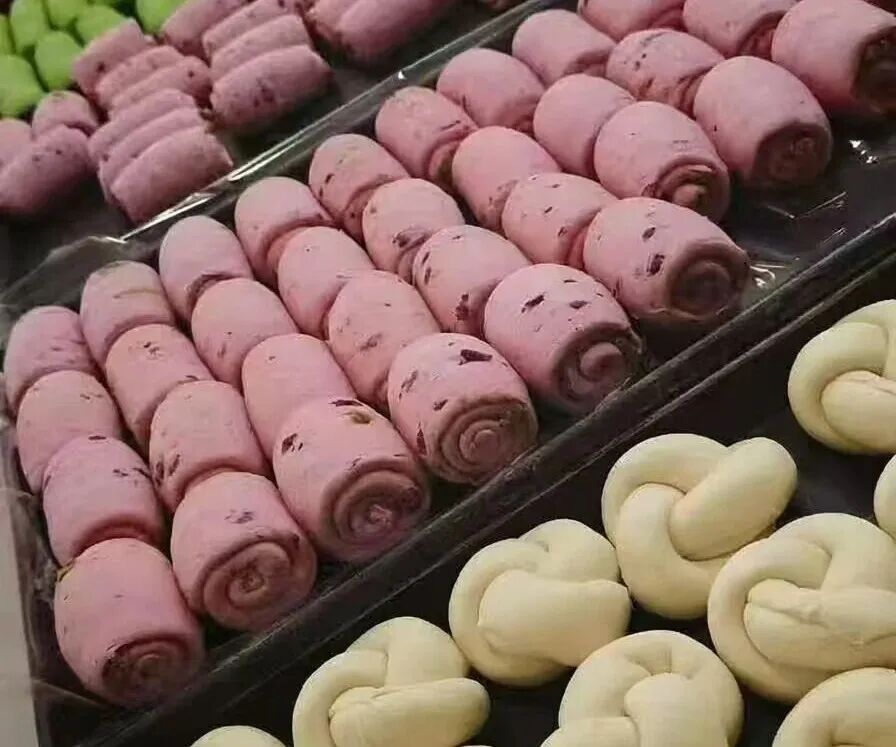
为什么偏偏是冷冻烘焙
最根本的原因是现在餐饮都在“去师傅化”。这两年各个餐饮店都在大面积的使用成品或者半成品预制菜就很好的说明了这一点。
冷冻烘焙就是烘焙的“去师傅化”,为门店剩下了大笔资金。
现在火锅店不需要炒料师傅,快餐店也不用切配师傅,唯独烘焙最难——发酵、整形、烘烤全是代替不了手艺,一个师傅就是一个店的出品上限。
冷冻烘焙就完美的解决了这一切,门店只管解冻、醒发、入炉还出品稳定,人手和面积都省了下来。有测算说,“中央工厂+预制现烤”能让门店效率提升三成、人力成本降低四成以上。
还有冷冻烘焙现在没有绝对龙头,还有份额可以抢。2025年中国冷冻烘焙市场规模约250亿元,增速26%左右,渗透率在10%—20%。
但是日本约45%,美国烘焙店在三十多年前就已经超过80%。足以证明冷冻烘焙的规模还可以涨,天花板还远。
最后是对安井来说冷冻烘焙不是开启新行业,是旧资源的第二次利用。鼎益丰在太仓本就有厂房和产线,鼎味泰原本就供货山姆、盒马、海底捞、7-11、罗森,大B端通道是现成的。
安井自己就有二十多年铺起来的冷库和冷链,最难的基础设施就解决了。
机会在,风险同样显眼
首先是部分资源并不匹配。安井擅长的是经销商网络和小B端铺货,可冷冻烘焙的主力客户是连锁茶饮、咖啡、商超和烘焙连锁,这些是大的B端,渠道有点对不上。
而且大B端会需要一对一的定制、打样、账期和供应链响应速度,甚至要陪着对方共同开发一款只属于它的产品。这套打法安井不是不会,但是之前用的少,相比其他要弱一点。
其次是毛利并不高。比如南侨食品,在2025年预制烘焙品收入4.8亿元,同比增长26.49%,毛利率却只有6.8%。
安井自己2025年烘焙业务的毛利率是13.46%,比主业低一大截。行业平均净利率被价格战压到5%—8%,毛利并不可观。
最后是时间空挡。项目建设期两年,2027年才能投产,而公告给出的测算并不激进:达产后年收入6.13亿元,税后内部收益率10.38%,投资回收期8.05年(含建设期)。
这意味着容错空间很小。这两年,立高在扩商超,南侨在扩产能,千味央厨在做大客户,商超自有品牌还在往下压价,等安井的生产线跑起来,市场有好多地方都被死死的占住了。
写到最后
安井公告里说的是“打造新的增长曲线”“品类与渠道协同”。
这些说法都对,但更真实的原因现有的品类增长已经看到天花板了。
安井速冻面米制品收入已经连续三年下滑,速冻菜肴在2026年第三季度几乎停滞,增长还不错的只剩下速冻调制食品。
当之前的主业产品的增长开始停滞甚至是下滑,6亿的投资就不是锦上添花了,而是一次必须成功的换挡。
所以问题大概不是“要不要投冷冻烘焙”,而是必须有一个增长点,冷冻烘焙恰好合适。
(部分图片或信息来源于网络\AI生成侵权必删)