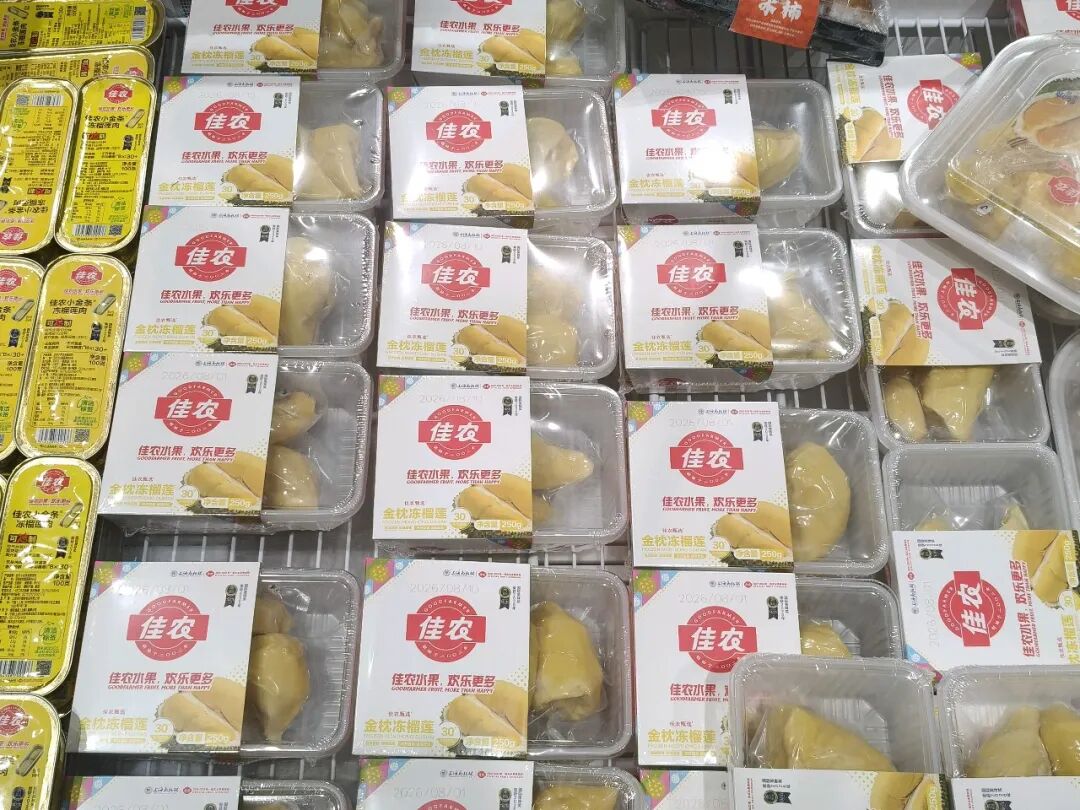
连卖香蕉的佳农都来“抢生意”了,冷冻水果有多“赚”?
为什么盒马愿意给冷冻水果一个专区
盒马在2025年就把分散摆放的冷冻水果集中到一个专区冰柜,到了2026 年7-8月盒马的冷冻水果 SKU,同比增长约 40%。
不止盒马在卖冷冻水果,山姆、七鲜、小象、永辉都在卖冷冻水果,那冷冻水果有什么魅力,让各大渠道都开始摆放?
最大的原因就是损耗低。鲜果最贵的从来不是种植,是卖不完、放不久的损耗。冷冻水果就没有这个担忧,保质期直接从几天变成了一年,对零售商来说,这是少见的既引流又不亏钱的品类。
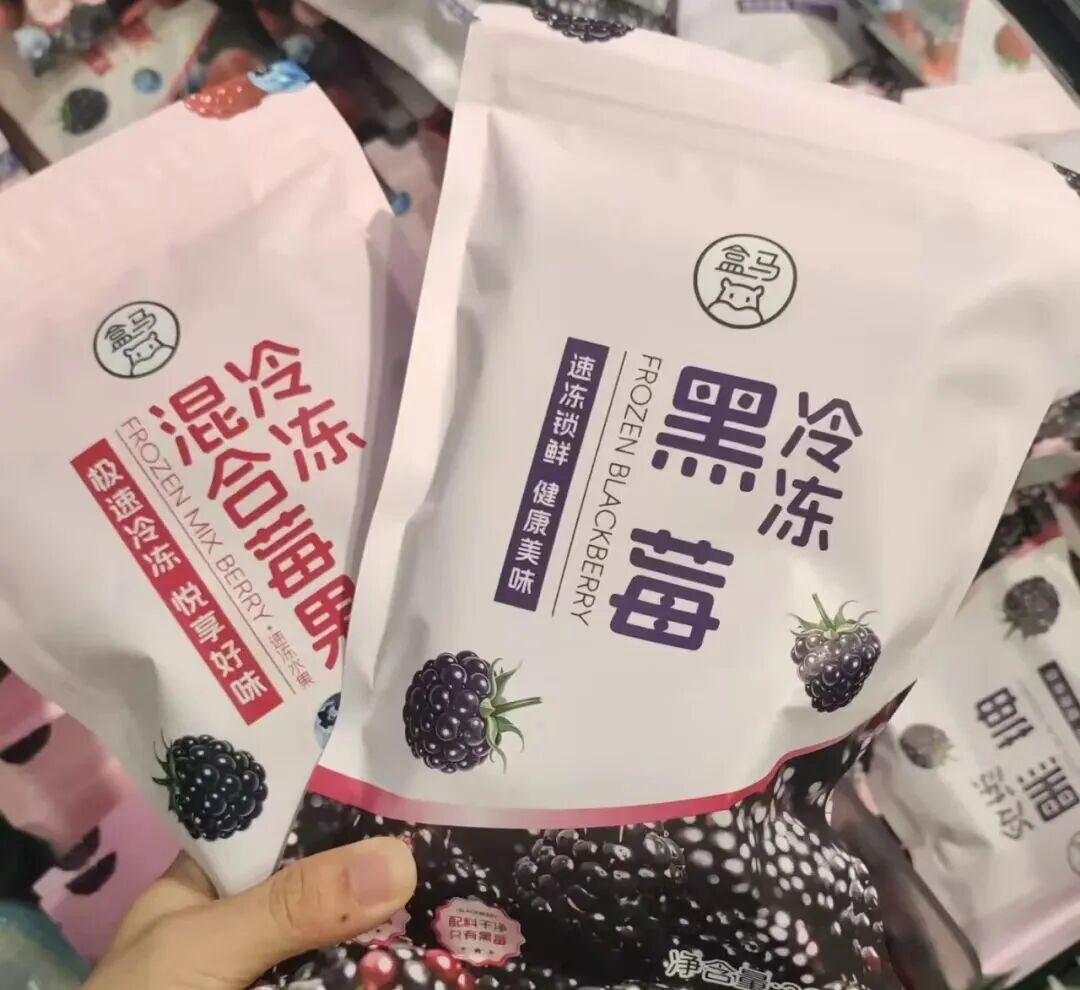
二是现在的冷链足够成熟。这几年即时零售把冷链能力卷到了家门口,门店冷冻柜、冷藏配送、到家履约形成闭环,消费者下单半小时就能收到一袋没化冻的莓果。冷链不再是限制品类的瓶颈,反而成了它的基础设施。
三是冷冻水果卖的不是能吃,是应用场景。专区卖的不是“一袋莓果”,而是“一杯冰沙”“一碗酸奶碗”“一次甜点烘焙”。在场景里卖产品,客单价和连带率一起往上走。盒马愿意给出一块独立的位置,本质上就是看到了这个品类能撑起一个完整的消费场景,而不是货架上的一个补充SKU。
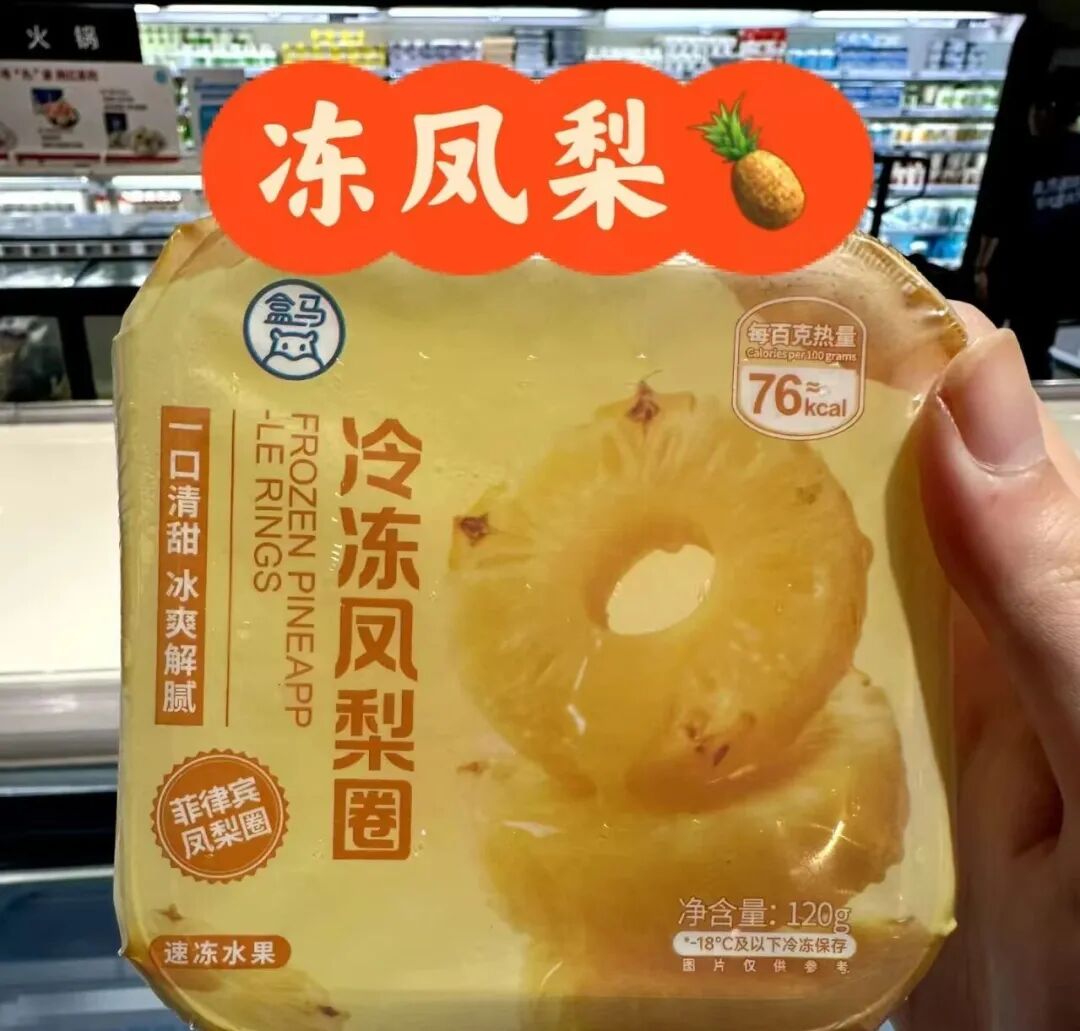
还有就是毛利。消费者对冷冻水果的价格的对比都来自于鲜果,反季的时候,一袋冷冻莓果往往比同重量的鲜果更划算,零售商既有做自有品牌的空间,也有做促销的余地。
冷冻水果太多人群想买
冷冻水果,可是B端、C端通吃。
B端的连锁茶饮、咖啡店、烘焙店,做酸奶碗、Granola、轻食的店,还有酒店和烧烤店的餐饮需求,他们要的是出品稳定、成本可控、不被季节卡脖子的原料。
一杯莓果饮品,冬天和夏天要用同样颜色、同样酸甜度的果子,鲜果做不到,冷冻可以。
C端覆盖的人群就更广了。健身的人、控糖的人、轻食养生的人,要的是天然、无添加、还能当甜品替代的东西,冷冻水果正好对味。
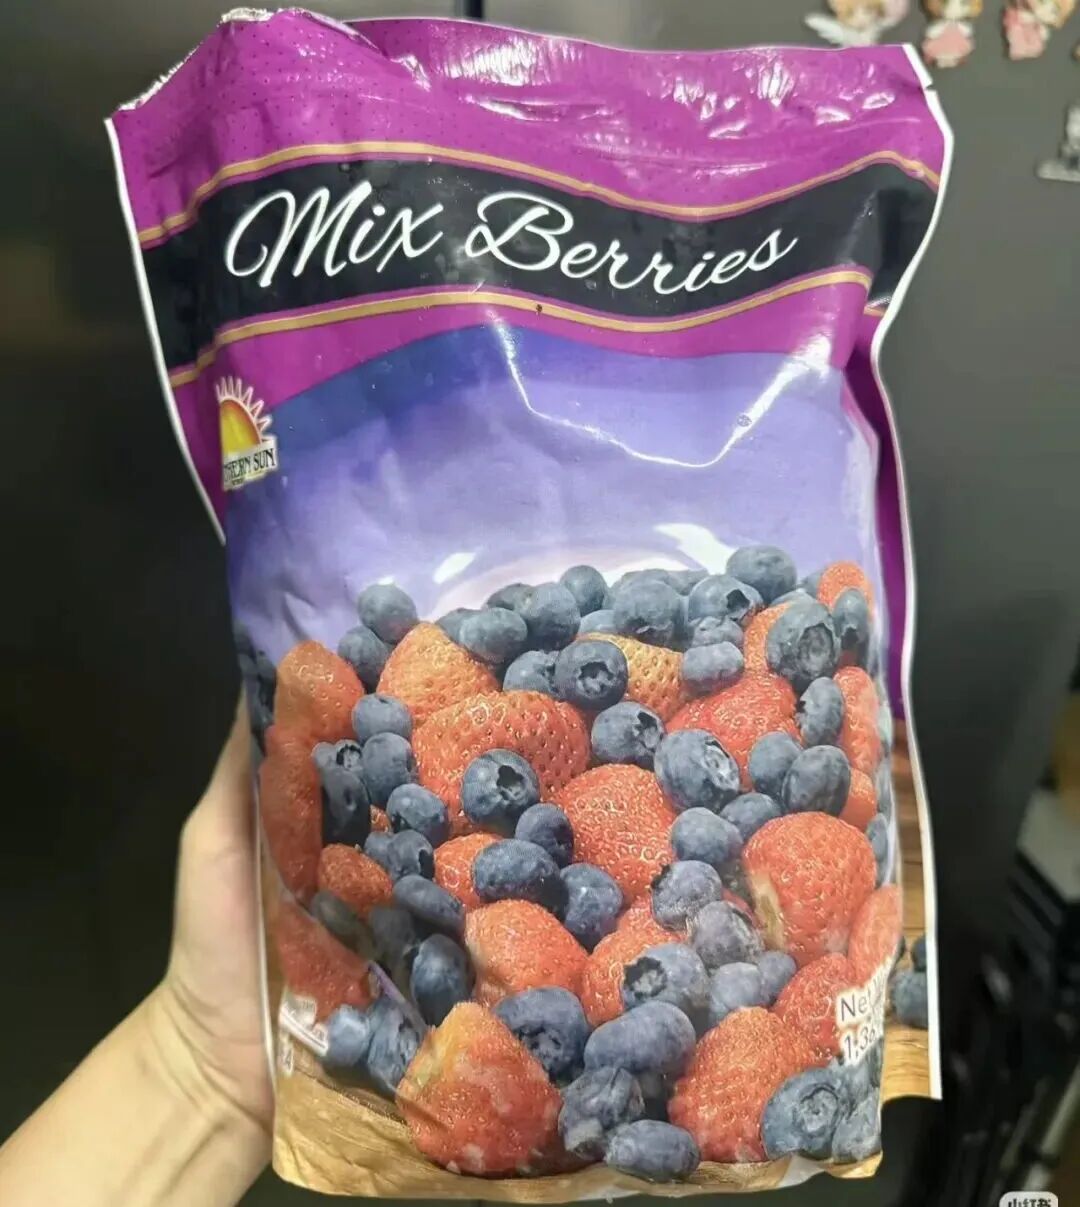
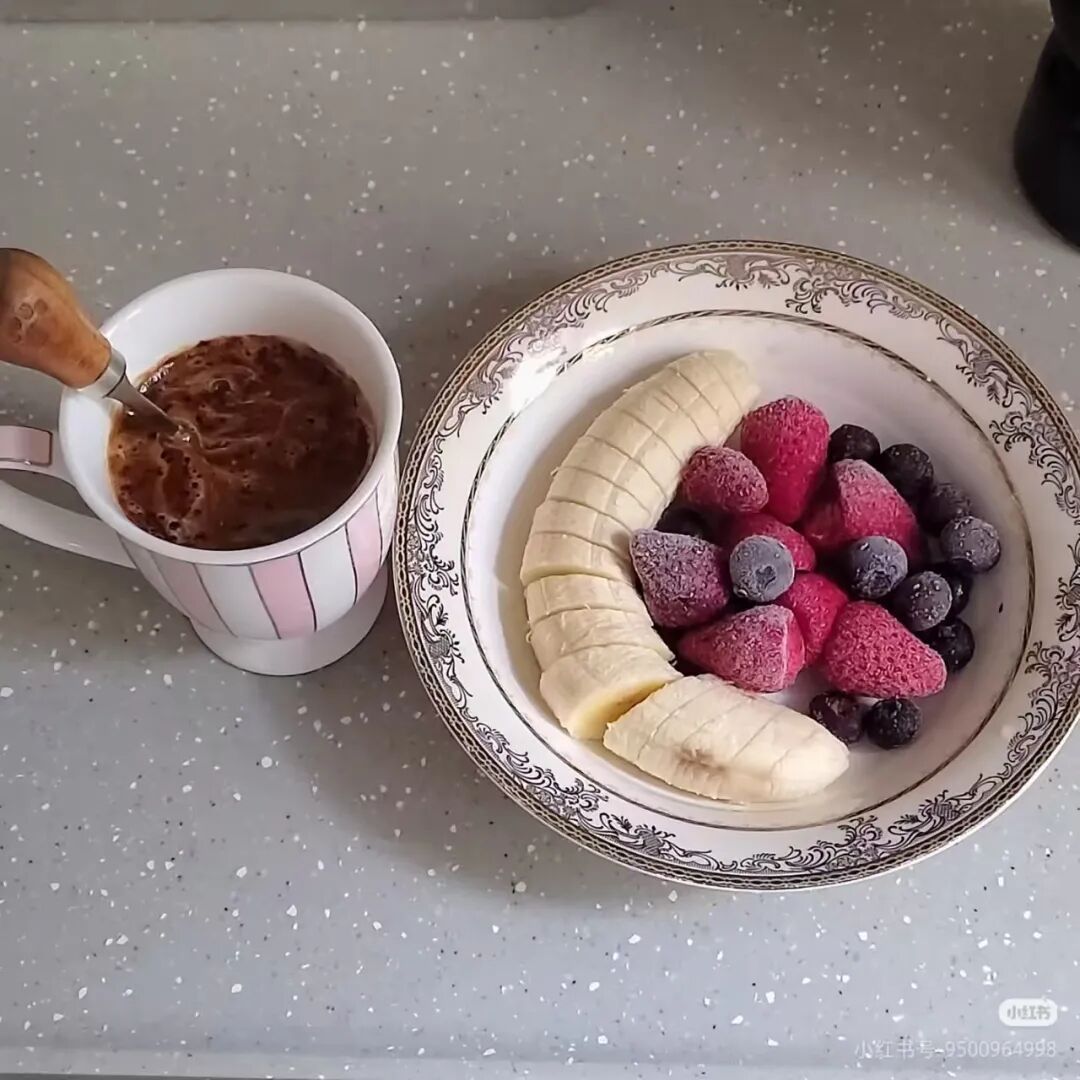
像Z世代的“悦己人群”,他们不满足于买现成的,更愿意自己动手DIY做酸奶碗、Gelato、奶昔。
但大多是心血来潮,不想太麻烦对品质也有要求,冷冻水果可以屯,味道好、还好看,年轻人自然就想买。
还有独居青年,他们图的是省心,一次买一袋,随取随用,不用“买了三盒蓝莓、坏掉两盒”;有孩子的家庭看中的是不浪费、不脏手,开袋即食,免洗免切。
把这些需求叠在一起会发现:冷冻水果卖的不是“冻水果”,而是稳定、便利和不浪费。这三件事,恰恰是鲜果最难保证的。
冷冻水果火了,但也没火
说它火,是因为渠道和品牌都在做;说它没火,是因为它离“真正跑起来”还有点距离。
第一道坎是消费者认知。很多消费者到现在还觉得“冻的不新鲜”。但事实上,现代速冻工艺能在水果最佳成熟度时锁住风味和营养,冻住往往比久放的新鲜。认知没铺开,购买力就很难上来。
第二道坎是行业标准。目前行业缺少统一的等级划分和速冻工艺标准,同样叫“冷冻草莓”,有的是单体速冻、颗颗分明,有的解冻后一摊水。消费者踩过一次坑,就可能对整个品类失去信任。
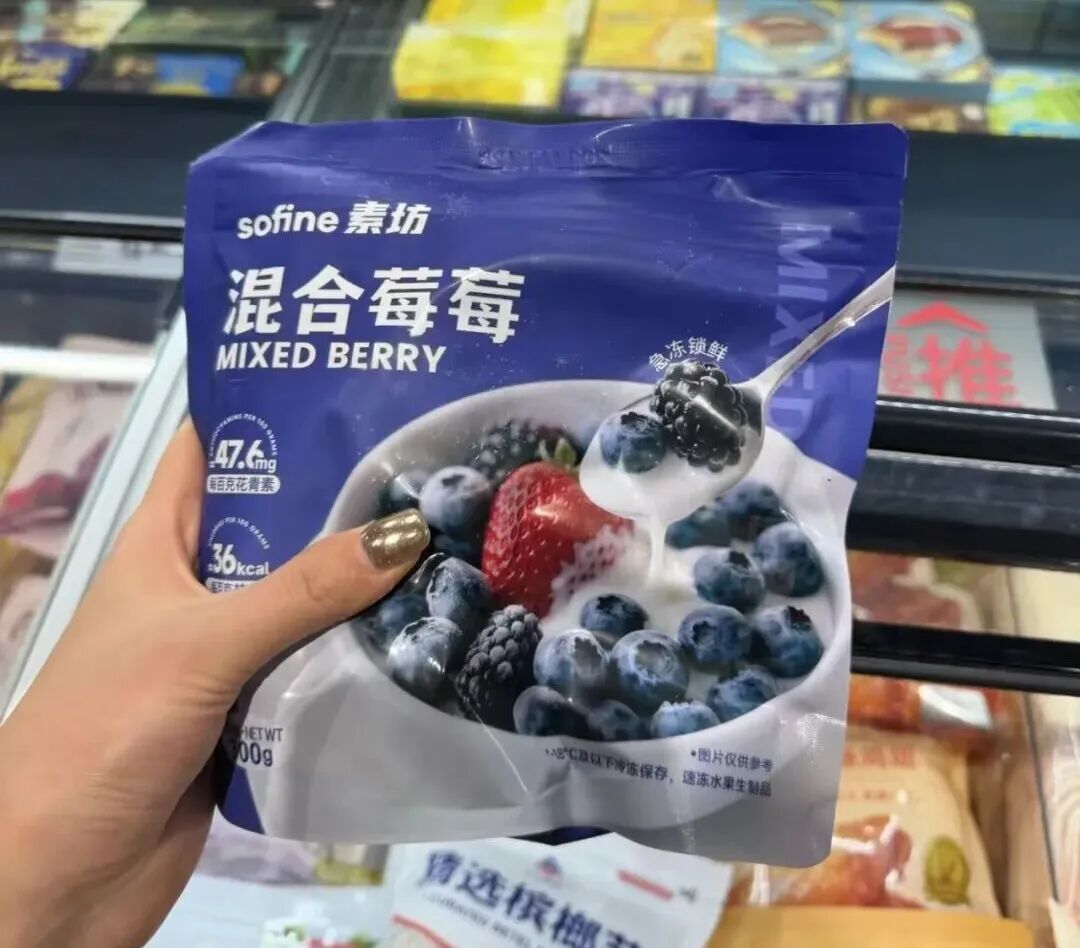
第三道坎是品牌。大多企业还停留在卖原料,没有去研究C端,就也没C端品牌心智。冷冻水果真正的天花板不在冷链,而在从“原料”到“商品”的这一步。谁先把这一步做好了,谁才能真正吃到这个品类的红利
现在国产莓果供应链成熟带来的成本空间、小包装对家庭场景的适配、内容平台对“冷冻水果怎么吃”的持续推广,都在把品类往C端消费者的眼前推,这是一个好现象。
但还有一个更现实的问题:复购。一袋冷冻水果买回家,多数人一周才想起来用一次,用得慢,就很难形成稳定的购买节奏,怎么让品类从“尝鲜”走向“常备”这也是一个很难得问题。
写到最后
冷冻水果的爆发,说到底是一场“原料”怎么变成“商品”的C端化考试。
盒马开专区、佳农推新品,就证明渠道和品牌已经开始答题。但要把冷冻水果更多地留在消费者的购物车里,还需要更多企业一起去做认知、标准、品牌这三道题。
所以冷冻水果会不会成为下一个稳定的增长点?
(部分图片或信息来源于网络\AI生成侵权必删)
——亚洲冷冻甜品行业旗舰展会——
——第23届中国冰淇淋冷食展——
📍2月23日-25日 |深圳国际会展中心
✅2800+展商(聚焦海内外的速冻米面制品、速冻牛羊肉制品、速冻烤肠、速冻调理食品、广式速冻点心、速冻烘焙、冰淇淋、餐饮食材及供应链等类)
✅媒体推广(新品发布+精准资源对接+品牌传播))
展位预订全面启动