千味央厨利润今年首次回正!
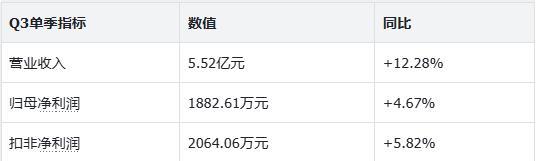
昨天,千味央厨正式发布了了 2026 年第三季度的报告。
01.
千味央厨第三季度为什么利润转正了
第三季度的营收增速 12.28%和上半年 18.17% 的增速对比是更低的,但是为什么利润转正了?
上半年千味利润承压的主要原因就是销售费用猛增,前三季度销售费用在1.20亿元,同比+43.29%,公司明确说是 "线上推广费增加"。这笔钱主要砸在了上半年。进入第三季度,线上投放的长线作用开始发挥,费用增速边际放缓,利润自然就回来了。
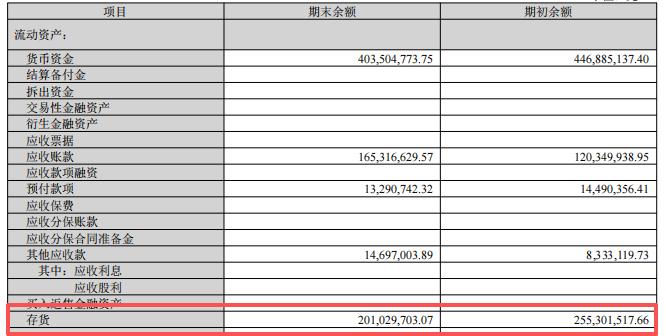
另外,存货从年初的2.55亿元,在9月末降到了2.01亿元,库存周转速读提上来了,库存少了压力也小了,毛利率就开始稳定了。
02.
千味央厨在第三季度都做了什么动作
第三季度报告没有披露Q3单季的产品、渠道数据,但从其他数据来看大概也能知道千味央厨在干什么。
一,还在持续扩张大客户
第三季度应收账款期末1.65亿元,比年初增长37.36%。公司解释是"部分大客户应收账款增加"。这不是赖账,大概率是B端客户生意做大了,账期跟着拉长了。
结合半年报里核心直营客户收入近2亿、同比正增长的数据来看,千味服务的那些连锁餐饮客户在第三季度在稳稳提升。

二,C端的线上投放开始有回头钱了
前三季度销售费用 1.20 亿,+43.29%,主要是用在线上推广。半年报数据显示,上半年线上收入1.04亿,同比+131.71%,其中烘焙甜品类线上收入涨了超过10倍。
Q3的利润转正,也和这个脱离不了关系。
三,千味在海外市场开始实质性布局
第三季度报告里有两个数据,一是财务费用前三季度-36.41万元,同比下降110.26%,主因是汇兑收益增加。二是其他应收款1469.7万元,较年初暴增76.37%,系海外子公司缴纳房屋押金
从这两个数据就能看出来千味逐渐在海外布局。
四,产能节奏开始放慢
10月26日董事会刚过了一个延期议案,把芜湖百福源食品加工建设项目推到2027年6月,以及鹤壁百顺源食品加工建设项目(一期)推到2028年10月。
新建产能往后推,通常就两个原因:要么现有产能没饱和,要么短期内已经不需要了。
结合存货下降、经销出清来看,千味是想把现有产能的效率提上来。这个节奏,对一家正在从B端往C端转的公司来说,是合理的的。
03.
从第三季度的千味央厨能看出什么
现在有很多企业都在转型,从B到C,从C到B,还有开新产品线得,
一是转型前期会有一定得利润缺口。上半年砸钱做线上宣传,利润承压,在第三季度线上投放开始起效,利润也就上来了。利润下滑不一定是经营不善,也有可能是在等投放的回头钱。
二是B端餐饮的定制化服务能力重要程度上升。从千味的数据来看,如果能和头部餐饮客户深度绑定、拥有定制化研发能力,利润潜力会进一步爆发。餐饮连锁化率越高,这个赛道的价值越大。
三是直营化代替经销商分销,是B端的下一个发展方向。 千味直营占比已经过半,经销也在主动出清低效客户。餐饮连锁化率提升、头部客户直接找工厂定制,中间商的生存空间就会缩小。对于经销商来说,选品如果不到位,迟早会被绕开。
(部分图片或信息来源于网络\AI生成侵权必删)
——亚洲冷冻甜品行业旗舰展会——
——第23届中国冰淇淋冷食展——
📍2月23日-25日 |深圳国际会展中心
✅2800+展商(聚焦海内外的速冻米面制品、速冻牛羊肉制品、速冻烤肠、速冻调理食品、广式速冻点心、速冻烘焙、冰淇淋、餐饮食材及供应链等类)
✅媒体推广(新品发布+精准资源对接+品牌传播))
展位预订全面启动